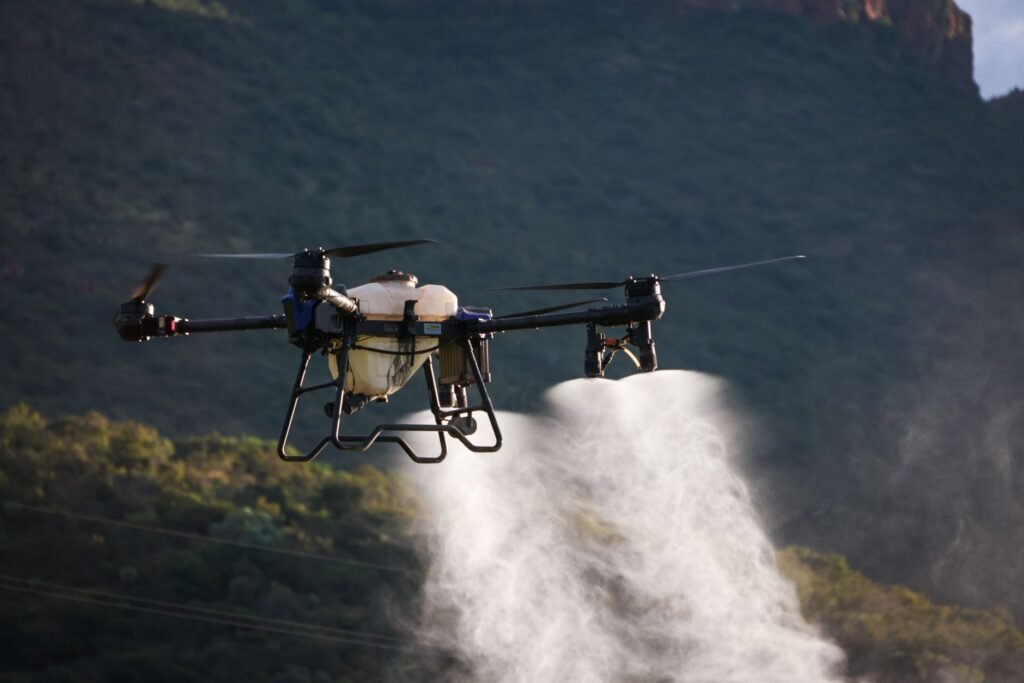
IA e M&A impulsionam robótica agrícola, ainda em fase inicial
Menos de 5% das fazendas no mundo utilizam robôs agrícolas. O dado da The Mixing Bowl revela um paradoxo: apesar da crescente discussão sobre automação no campo, a adoção em escala ainda engatinha. A mudança agora é que a combinação de inteligência artificial com fusões e aquisições (M&A) está encurtando o caminho entre o protótipo e a lavoura.
O setor de robótica agrícola é um ambiente de inovação pulsante, mas intensamente competitivo para startups. Empresas que desenvolvem soluções, de capinadoras autônomas a colhedoras seletivas, disputam capital, talento e — o mais crítico — acesso a fazendas para testes reais. Sem resultados rápidos, a sobrevivência se torna difícil.
Enquanto isso, grandes fabricantes de máquinas agrícolas e fundos de investimento identificam na IA o elemento essencial para escalar a robótica. O foco não é mais apenas substituir o trator, mas dotar as máquinas de percepção e capacidade de decisão autônoma.
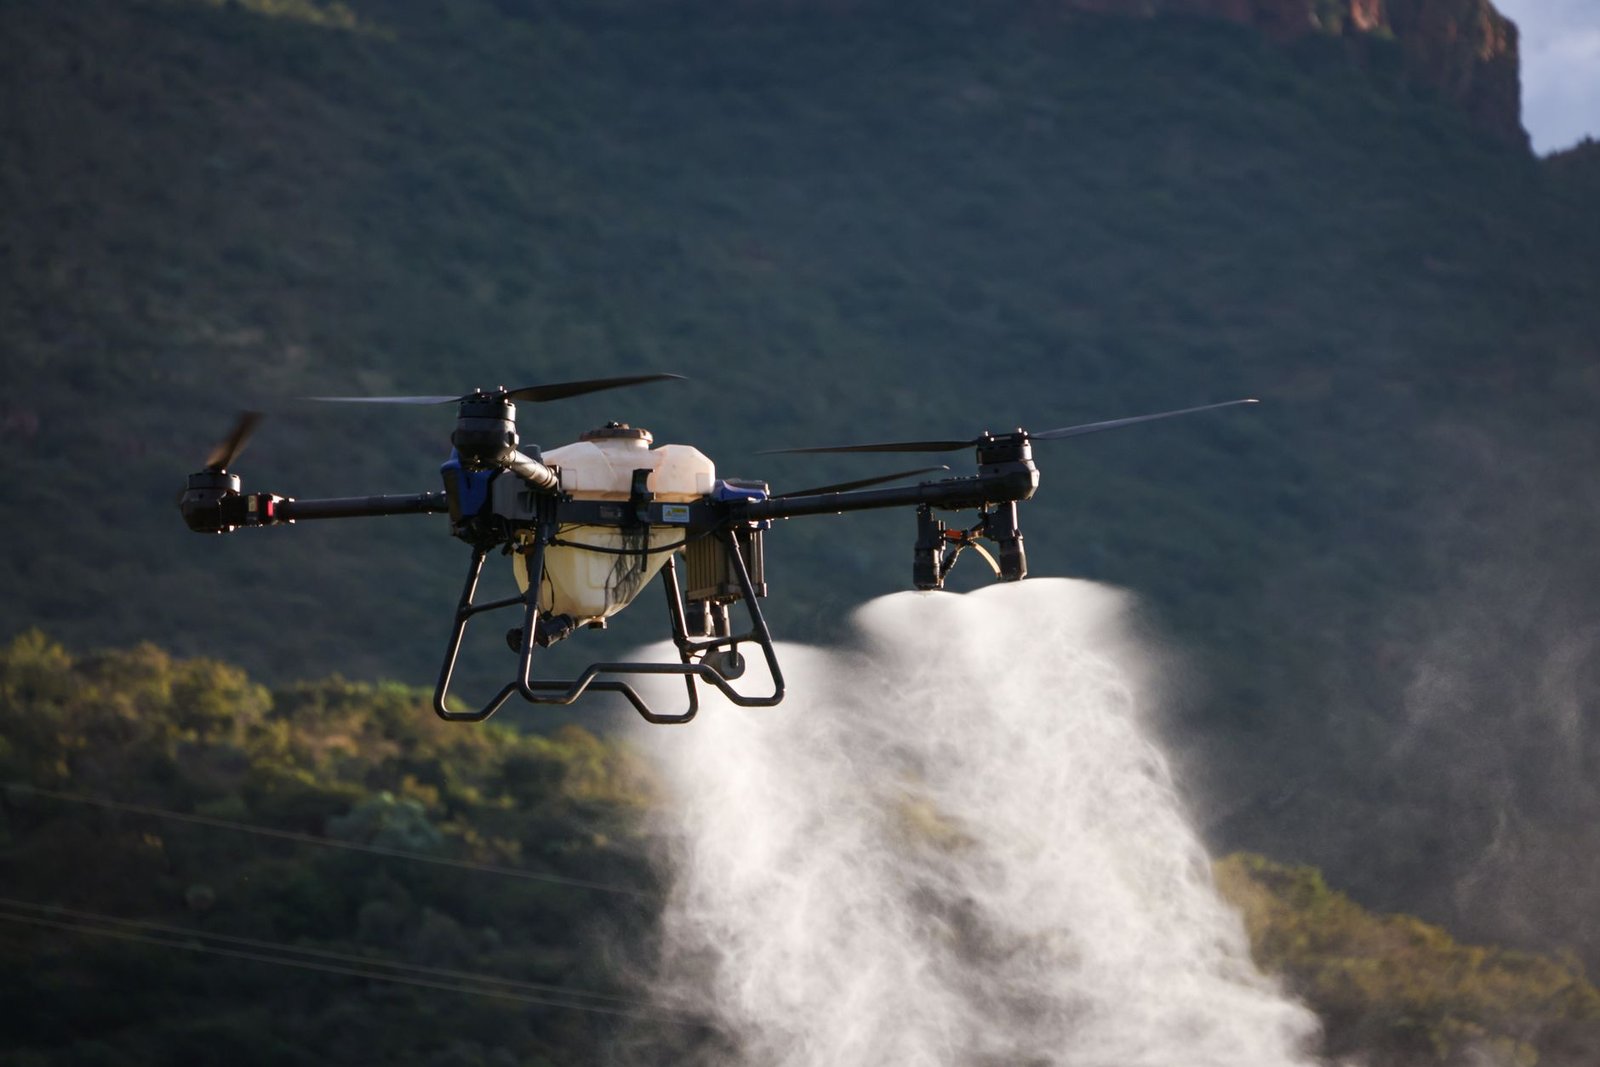
Por que a IA se tornou um divisor de águas na robótica agrícola
Robôs agrícolas sempre enfrentaram um desafio fundamental: a complexidade do ambiente de campo. Ervas daninhas que se confundem com a cultura, variações no solo e mudanças climáticas inviabilizavam sistemas baseados em regras fixas. A visão computacional, treinada com milhões de imagens, permite agora que a máquina distinga, em tempo real, uma folha de soja de uma planta invasora.
Nesse contexto, a IA evolui de um diferencial para um requisito essencial. Startups que dominam modelos de aprendizado profundo para o reconhecimento de padrões em campo atraem aportes milionários, enquanto as que insistem em hardware sem inteligência embarcada perdem competitividade.
O movimento de M&A segue essa mesma lógica. A aquisição de uma startup de robótica representa hoje uma compra de tempo. Em vez de um desenvolvimento interno de cinco anos, uma fabricante de tratores pode incorporar uma equipe que já validou a tecnologia em campo. O resultado é um maior fluxo de capital no setor e menor fragmentação do mercado.
Para o produtor brasileiro, isso se traduz em uma oferta de soluções que amadurece mais rapidamente. Não pela simplificação da tecnologia, mas pela consolidação de portfólios e o ganho de capacidade de distribuição por parte dos players.
O que muda para quem produz soja, milho e cana no Brasil
A fase inicial da robótica agrícola não deve ser vista como motivo para adiar a exploração. Produtores com grandes áreas já enfrentam a escassez de mão de obra em operações como capina e pulverização localizada. Robôs autônomos de pequeno porte, frequentemente elétricos, já estão em testes comerciais no Cerrado e no Sul do país.
O produtor deve observar três pontos cruciais. Primeiro, a integração com software de gestão rural: um robô que não se comunica com o sistema de planejamento da fazenda cria uma ilha de dados isolada. Segundo, o custo por hectare: o investimento só se justifica quando a máquina proporciona redução mensurável de insumos ou substituição de mão de obra. Terceiro, a assistência técnica: startups de robótica ainda carecem da capilaridade oferecida por uma rede de concessionárias.
Para investidores em AgTech, a mensagem é nítida. O setor ainda está distante da maturidade, mas a janela de entrada para fundos e corporate ventures se estreita. As startups mais promissoras em robótica agrícola já não estão mais acessíveis a valores de rodadas pré-semente.
Cooperativas e grandes grupos agrícolas que experimentarem as tecnologias agora ganharão vantagem competitiva à medida que o setor escalar. Quem esperar pela solução perfeita pode perder um ciclo valioso de aprendizado.
Robótica agrícola no Brasil: de projeto-piloto a ferramenta de competitividade
O Brasil possui condições favoráveis para liderar a adoção de robôs no campo: grandes extensões contínuas, agricultura de precisão já consolidada e um ambiente fértil para startups agrícolas. O que ainda falta é escala de produção e políticas de incentivo à automação.
Nos próximos meses, a expectativa é de mais anúncios de aquisições e parcerias entre fabricantes de máquinas e desenvolvedores de IA. A conectividade no campo, ainda irregular em muitas regiões, permanece como um desafio, mas o avanço de redes 5G e satélites de baixa órbita aponta para melhorias.
A robótica agrícola não tem o objetivo de substituir o produtor, mas de assumir tarefas repetitivas e perigosas, liberando-o para decisões estratégicas. As empresas que internalizarem essa visão — e tratarem a IA como parte integrante do maquinário, não um mero acessório — estarão à frente quando o setor superar sua fase inicial.