Fintechs impulsionam crédito para compra de terras e atraem jovens agricultores
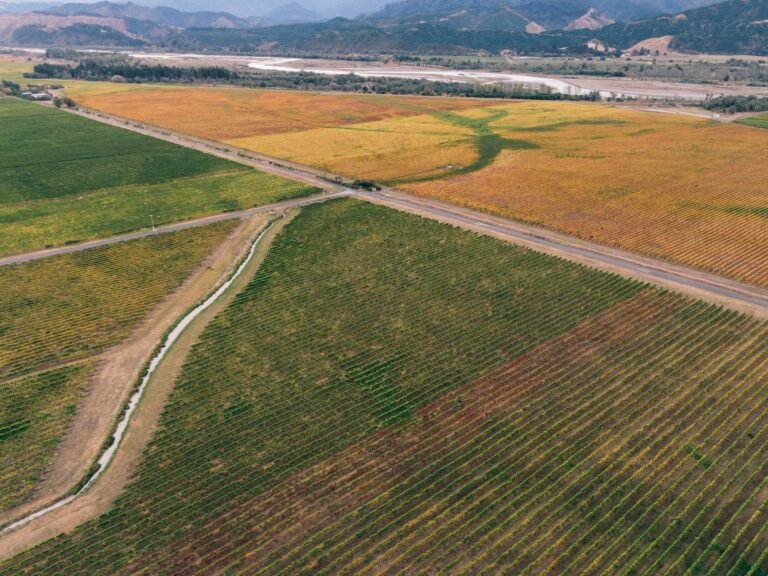
O número de contratos de crédito destinados à aquisição de terras agrícolas registrou um aumento expressivo, praticamente dobrando entre 2024 e 2025. Este dado, divulgado pelo Canal Rural, sinaliza uma oportunidade crescente para uma nova geração de produtores que enxergam na tecnologia e na gestão profissional um caminho para ingressar no mercado de terras. No entanto, o avanço enfrenta obstáculos como a burocracia, a complexidade da documentação e o preço elevado das propriedades.
Enquanto as instituições financeiras tradicionais mantêm processos morosos e exigências rigorosas, fintechs e plataformas digitais estão conquistando esse espaço. Elas utilizam análise de dados avançada, o conceito de open banking e garantias alternativas para agilizar o acesso dos jovens agricultores ao financiamento. Esta movimentação é fundamental, pois a ausência de crédito ágil compromete a sucessão familiar no campo.
A questão central é se essa onda de avanço financeiro será suficiente para viabilizar a compra de terras por indivíduos com menos de 40 anos. A resposta dependerá da sinergia entre tecnologia, políticas públicas e da forma como as próprias fintechs avaliam o risco inerente ao setor agropecuário.
Por que as fintechs se interessam pelo crédito fundiário
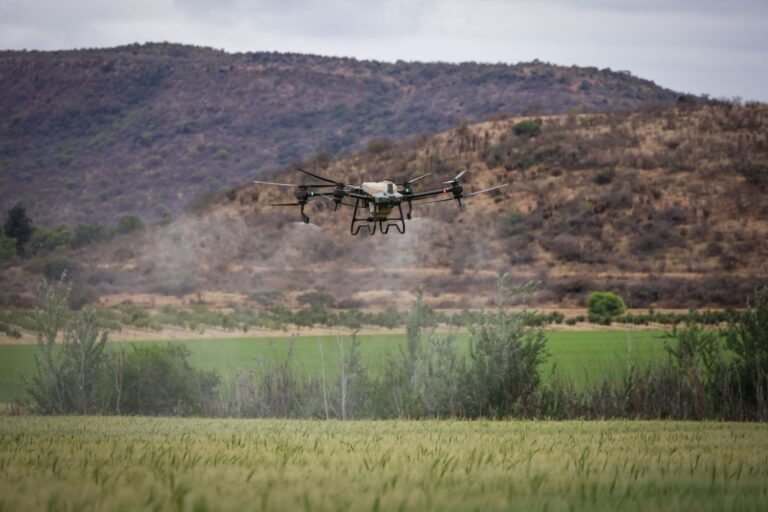
O mercado de crédito para aquisição de terras movimenta bilhões de reais no Brasil, sendo historicamente dominado por bancos públicos e cooperativas. A novidade reside na atuação de startups de crédito rural, que estão estabelecendo conexões digitais entre investidores e produtores. Ao invés de demandar longos históricos de balanço e garantias físicas extensas, essas empresas avaliam o desempenho produtivo, contratos de comercialização futura e até mesmo dados provenientes de sensores e equipamentos conectados.
Essa abordagem minimiza a desigualdade de informações, um entrave que frequentemente prejudicou os jovens agricultores. Produtores que arrendam terras e demonstram resultados consistentes passam a construir um perfil de crédito baseado em dados operacionais. O crédito embasado em fluxo de caixa e a análise de risco climático por meio de imagens de satélite integram essa nova metodologia.
O levantamento do Canal Rural indica que os contratos quase dobraram, contudo, a burocracia permanece como o principal obstáculo. As fintechs atuam precisamente neste ponto: digitalizando matrículas de imóveis, integrando informações de cartórios e empregando assinaturas eletrônicas. A economia de tempo pode ser crucial para quem necessita concretizar a aquisição antes do período de plantio.
O que muda para o jovem produtor brasileiro
Para aqueles que estão iniciando suas carreiras no agronegócio, a diferença é tangível. Um produtor de soja no Paraná ou de café em Minas Gerais pode simular um financiamento diretamente pelo smartphone, enviar a documentação digitalmente e receber uma proposta em poucos dias, em vez de meses. Essa agilidade impacta o planejamento da safra e a capacidade de negociação para obter um preço à vista na compra da terra.
É importante ressaltar que as taxas de juros ainda podem ser elevadas e as garantias exigidas variam. O produtor deve atentar para o Custo Efetivo Total (CET), que engloba tarifas de originação e seguros. Outro aspecto relevante é a governança dos contratos: acordos digitais precisam detalhar os procedimentos em caso de perdas na produção.
Plataformas de gestão rural também desempenham um papel crescente. Ao consolidarem dados de maquinário, clima e produtividade, elas criam um histórico que comprova a capacidade produtiva do agricultor. Isso pode diminuir o prêmio de risco associado ao crédito e abrir caminho para linhas de financiamento mais vantajosas no futuro.
AgTech no Brasil: de tendência a fator de competitividade
A perspectiva é que o crédito para compra de terras se torne cada vez mais digital e dependente de análise de dados. Fintechs capazes de integrar informações de sensores, imagens de satélite e histórico de safras terão uma clara vantagem competitiva. Produtores que adotarem uma gestão profissional desde o início estarão melhor posicionados.
Os próximos passos incluem a padronização de garantias e o desenvolvimento de um mercado secundário para esses contratos, o que potencialmente reduziria os juros. Enquanto isso, a sucessão no campo encontra um aliado inesperado: a tecnologia financeira. Aqueles que compreenderem essa evolução não apenas adquirirão terras, mas construirão um patrimônio produtivo com maior inteligência.